Cara Menghitung Keuntungan Warung dengan Benar
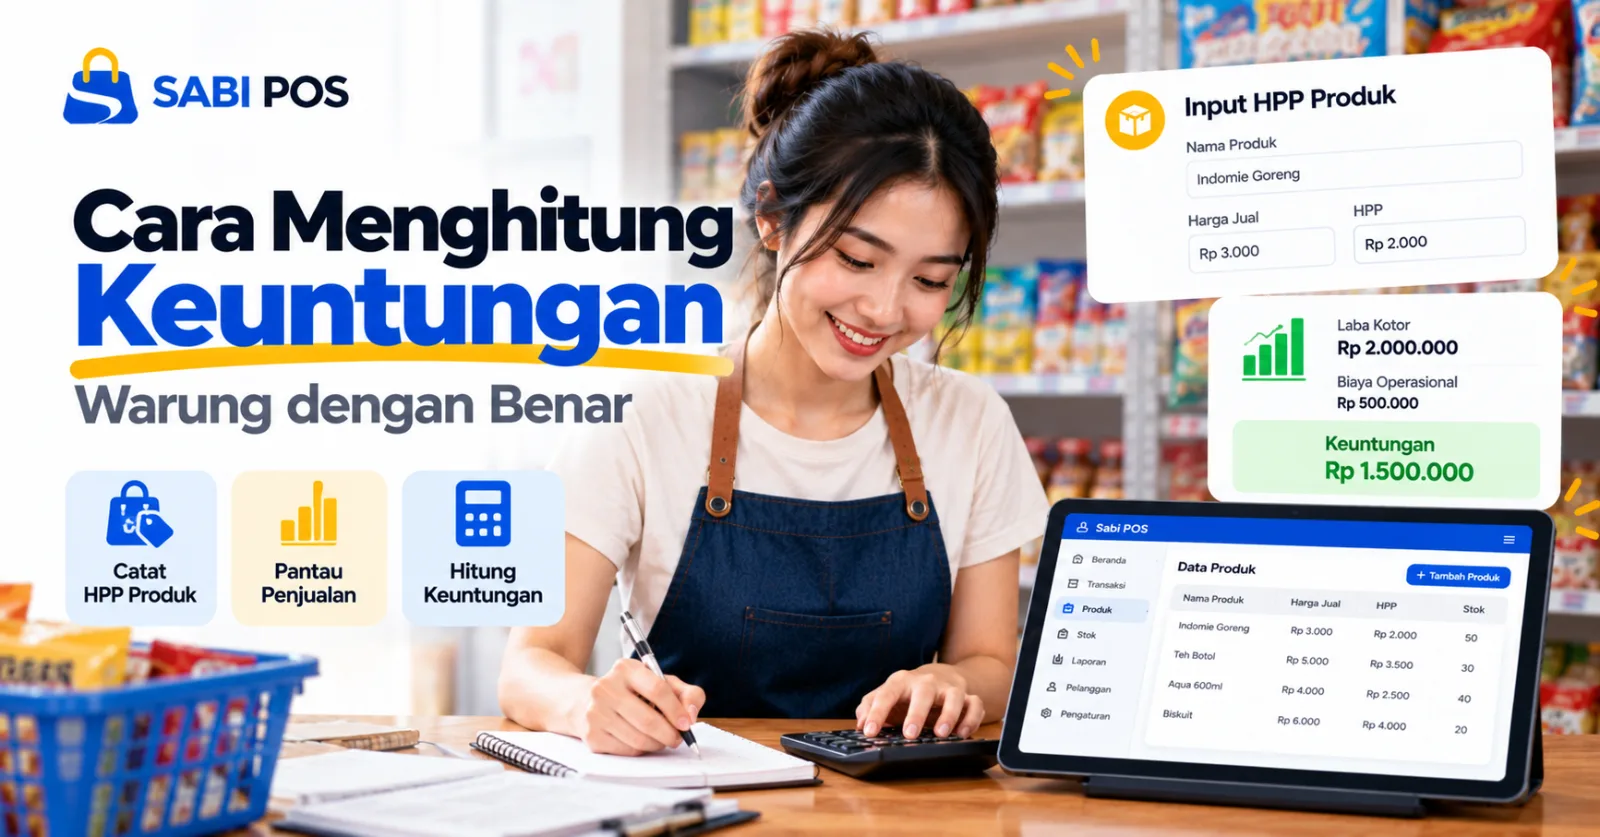
Keuntungan warung dihitung dari omzet penjualan dikurangi HPP dan biaya operasional. HPP membantu mengetahui biaya barang yang terjual. Dengan…
Uang kas bisa tidak sesuai dengan catatan penjualan karena transaksi terlewat, salah memasukkan nominal, transaksi batal, atau pembayaran belum tercatat dengan benar. Periksa riwayat transaksi, metode pembayaran, dan uang tunai setiap akhir hari untuk menemukan selisih. Gunakan SABI POS Sekarang
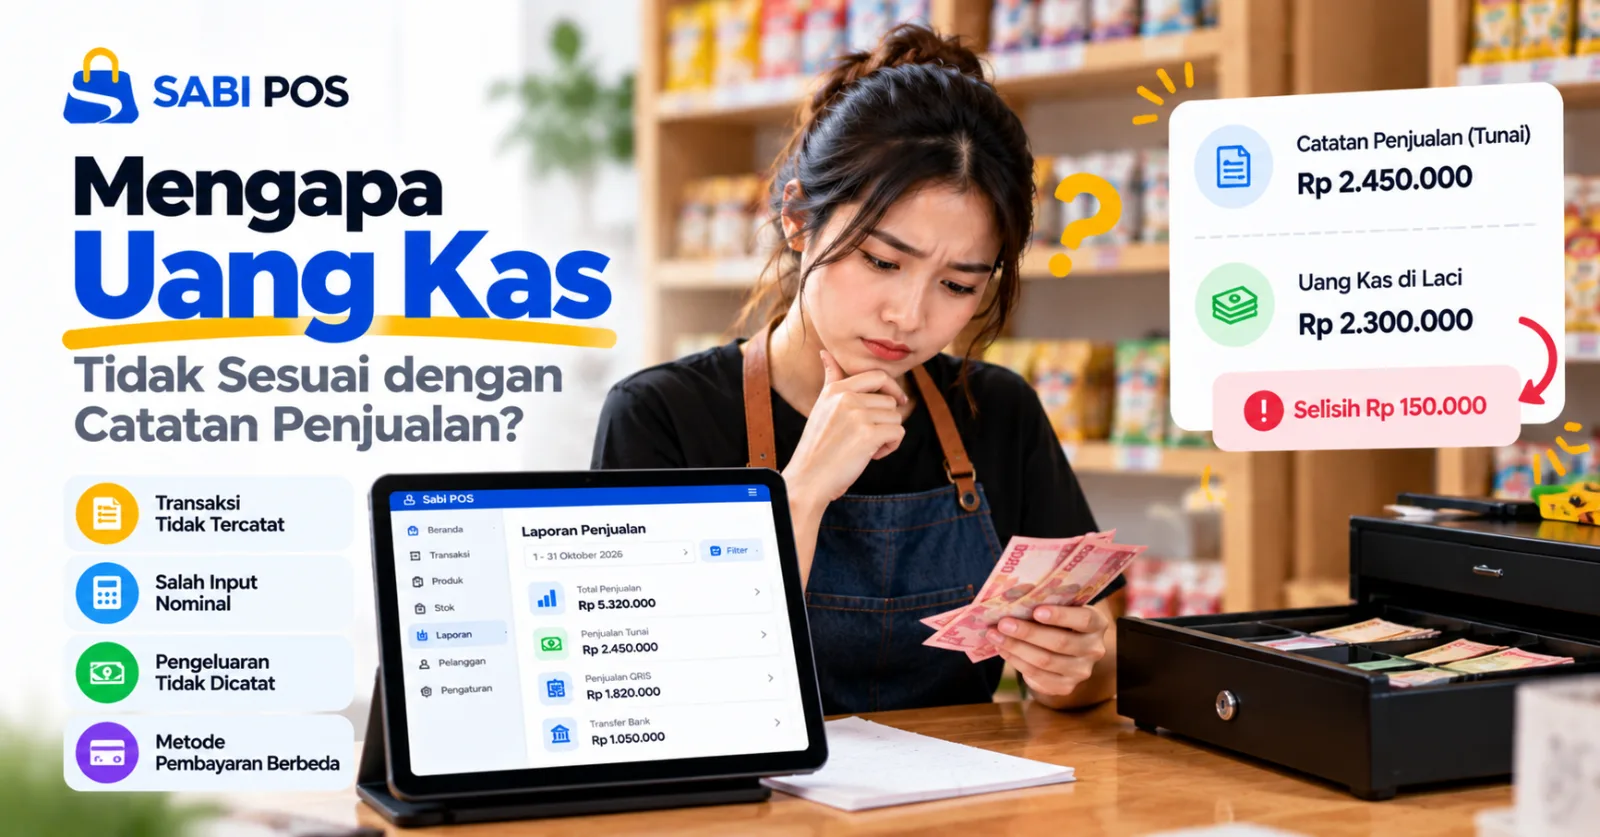
Pernah mengalami uang di laci kasir lebih sedikit atau lebih banyak daripada jumlah yang tercatat? Kondisi ini bisa terjadi pada warung, toko kelontong, kedai kopi, maupun usaha kecil lainnya.
Selisih uang kas tidak selalu berarti ada uang yang hilang. Penyebabnya bisa berasal dari kesalahan pencatatan, pembayaran yang belum diperiksa, atau transaksi yang tidak tercatat dengan benar.
Karena itu, pemilik usaha perlu membandingkan uang kas aktual dengan catatan penjualan secara rutin. Dengan mengetahui penyebabnya, selisih dapat ditelusuri dan kesalahan serupa bisa dikurangi.
Ada beberapa penyebab umum yang perlu diperiksa saat uang kas tidak sesuai dengan laporan penjualan.
Saat warung ramai, kasir bisa menerima pembayaran tetapi lupa mencatat transaksi. Akibatnya, uang tunai yang diterima tidak sesuai dengan catatan penjualan.
Sebaliknya, transaksi yang tercatat tetapi pembayarannya belum diterima juga dapat membuat data penjualan tidak sesuai dengan uang yang tersedia.
Cara mengatasinya: catat transaksi setiap kali pembayaran dilakukan dan periksa kembali riwayat transaksi sebelum toko tutup.
Kesalahan memasukkan harga, jumlah barang, atau nominal pembayaran dapat menyebabkan selisih.
Misalnya, harga barang Rp15.000, tetapi kasir memasukkan Rp10.000 ke sistem. Jika kesalahan ini tidak segera diketahui, catatan penjualan menjadi lebih rendah daripada nilai transaksi sebenarnya.
Cara mengatasinya: periksa harga produk, jumlah barang, diskon, dan total transaksi sebelum menyelesaikan pembayaran.
Kesalahan saat memberikan uang kembalian dapat membuat uang di laci kasir lebih sedikit atau lebih banyak daripada yang seharusnya.
Contohnya, pelanggan membayar Rp50.000 untuk belanja Rp32.000. Uang kembalian yang benar adalah Rp18.000. Jika kasir memberikan Rp20.000, terjadi selisih Rp2.000.
Cara mengatasinya: hitung uang kembalian dengan teliti dan pastikan nominal pembayaran sesuai dengan total belanja.
Transaksi yang dibatalkan atau barang yang dikembalikan perlu diperiksa agar catatan penjualan dan uang yang diterima tetap sesuai.
Jika transaksi sudah dibayar lalu dibatalkan, tetapi pengembalian uang tidak dilakukan atau pencatatannya tidak diperbarui dengan benar, akan muncul perbedaan antara catatan dan kondisi kas.
Cara mengatasinya: simpan catatan pembatalan dan pengembalian dana. Pastikan perubahan transaksi sesuai dengan uang yang benar-benar diterima atau dikembalikan.
Pembayaran melalui QRIS, transfer bank, atau metode digital lainnya tidak selalu langsung masuk ke rekening usaha pada saat transaksi terjadi.
Jika semua penjualan dianggap sebagai uang tunai, jumlah uang di laci kasir bisa terlihat lebih sedikit daripada total penjualan.
Cara mengatasinya: pisahkan catatan berdasarkan metode pembayaran. Periksa uang tunai secara terpisah dari pembayaran digital dan cocokkan transaksi digital dengan laporan penyedia pembayaran.
Pemilik atau karyawan terkadang mengambil uang dari kasir untuk membeli kebutuhan toko, membayar ongkos kirim, atau keperluan operasional lainnya.
Jika pengeluaran tersebut tidak dicatat, uang di laci kasir akan lebih sedikit daripada yang diperkirakan.
Cara mengatasinya: catat setiap pengeluaran kas, termasuk jumlah, tanggal, dan tujuan penggunaan uang.
Sebelum toko buka, biasanya sudah ada uang tunai di laci kasir sebagai modal kembalian. Uang ini bukan hasil penjualan hari tersebut.
Jika modal awal tidak diperhitungkan, pemilik usaha bisa salah menilai jumlah uang yang seharusnya tersedia saat toko tutup.
Cara mengatasinya: catat modal awal sebelum operasional dan pisahkan dari uang hasil penjualan.
Jika uang kas tidak sesuai dengan catatan penjualan, lakukan pemeriksaan secara bertahap.
Hitung seluruh uang yang ada di laci kasir setelah operasional selesai. Pisahkan berdasarkan pecahan agar proses penghitungan lebih mudah.
Catat jumlah uang yang tersedia sebelum toko buka. Modal awal perlu diperhitungkan ketika menentukan uang kas yang seharusnya ada pada akhir hari.
Gunakan laporan transaksi untuk mengetahui jumlah penjualan yang dibayar secara tunai. Jangan langsung menggunakan total seluruh penjualan jika terdapat pembayaran digital.
Periksa apakah ada pengeluaran kas, pengembalian dana, atau transaksi lain yang mengubah jumlah uang di laci kasir.
Untuk pemeriksaan sederhana, gunakan rumus berikut:
Kas yang seharusnya tersedia = Modal awal + Penerimaan tunai − Pengeluaran tunai − Pengembalian dana tunai
Kemudian hitung selisihnya:
Selisih kas = Kas aktual − Kas yang seharusnya tersedia
Jika hasilnya positif, uang kas aktual lebih banyak daripada jumlah yang seharusnya. Jika hasilnya negatif, uang kas aktual lebih sedikit.
Perhitungan ini berfokus pada uang tunai. Pembayaran digital perlu diperiksa melalui catatan dan laporan pembayaran masing-masing.
Misalnya, sebuah warung memiliki data berikut pada akhir hari:
| Keterangan | Jumlah |
|---|---|
| Modal awal | Rp200.000 |
| Penerimaan penjualan tunai | Rp800.000 |
| Pengeluaran operasional dari kas | Rp50.000 |
| Pengembalian dana tunai | Rp20.000 |
| Kas yang seharusnya tersedia | Rp930.000 |
| Kas aktual setelah dihitung | Rp910.000 |
| Selisih kas | −Rp20.000 |
Berdasarkan contoh tersebut, uang kas kurang Rp20.000 dari jumlah yang seharusnya tersedia.
Langkah berikutnya adalah memeriksa transaksi, uang kembalian, pengeluaran, dan pembatalan penjualan untuk mencari penyebab selisih. Jangan langsung menyimpulkan bahwa uang hilang sebelum pemeriksaan selesai.
Agar pencatatan lebih rapi, terapkan kebiasaan berikut:
Kebiasaan ini membantu pemilik usaha menemukan kesalahan lebih cepat dan mengurangi risiko selisih kas berulang.
Mencatat transaksi secara manual dapat menjadi tantangan ketika jumlah pelanggan semakin banyak. Riwayat yang tersebar di buku atau catatan terpisah juga dapat menyulitkan proses pemeriksaan.
Aplikasi kasir dapat membantu mencatat transaksi dan menyediakan riwayat penjualan sesuai fitur yang tersedia. Data tersebut dapat digunakan untuk membandingkan transaksi dengan uang kas aktual.
Sabi POS membantu UMKM mencatat transaksi dan mengelola data penjualan. Pemilik usaha tetap perlu memeriksa modal awal, pengeluaran, pengembalian dana, dan metode pembayaran agar pemeriksaan kas lebih akurat.
Pelajari fitur Sabi POS melalui website resmi Sabi POS.
Uang kas yang tidak sesuai dengan catatan penjualan dapat disebabkan oleh transaksi terlewat, kesalahan nominal, uang kembalian, transaksi batal, pembayaran digital, atau pengeluaran yang belum dicatat.
Periksa uang tunai, modal awal, penerimaan, dan pengeluaran secara rutin. Dengan pencatatan yang konsisten dan riwayat transaksi yang rapi, pemilik usaha dapat menemukan penyebab selisih dan mengurangi kesalahan pada hari berikutnya.
Penyebabnya bisa berupa kesalahan memberikan uang kembalian, pengeluaran yang belum dicatat, transaksi yang salah dimasukkan, atau penerimaan tunai yang tidak sesuai dengan catatan.
Hal ini dapat terjadi jika ada transaksi yang belum dicatat, nominal transaksi terlalu rendah, atau uang modal awal ikut dihitung sebagai hasil penjualan.
Pembayaran QRIS sebaiknya diperiksa secara terpisah dari uang tunai di laci kasir. Cocokkan transaksi dengan laporan pembayaran digital untuk memastikan jumlahnya sesuai.
Sebaiknya periksa modal awal sebelum toko buka dan cocokkan uang kas dengan catatan transaksi setelah operasional selesai. Pemeriksaan berkala juga membantu menemukan selisih lebih cepat.
Aplikasi kasir dapat membantu mencatat transaksi dan menyediakan riwayat penjualan sesuai fiturnya. Namun, pengeluaran, modal awal, pengembalian dana, dan penerimaan pembayaran tetap perlu diperiksa dengan benar.
Keuntungan warung dihitung dari omzet penjualan dikurangi HPP dan biaya operasional. HPP membantu mengetahui biaya barang yang terjual. Dengan…
Omzet adalah total nilai penjualan dalam periode tertentu sebelum dikurangi biaya usaha. Cara menghitungnya adalah menjumlahkan seluruh transaksi…
Catat setiap penjualan saat transaksi terjadi. Simpan jumlah barang, harga, metode pembayaran, dan total penjualan. Periksa catatan setiap akhir…